本記事では、退職給付信託の仕組みやメリット・デメリットを解説します。
返還の要件、信託設定時・返還時の会計処理、退職給付に関する注記や年金資産の開示ポイントまで実務担当者向けにわかりやすく紹介します。
1. 退職給付信託とは
退職給付信託の概要
退職給付信託とは、企業が保有する株式や現金等の資産を信託銀行などに拠出し、将来の退職給付の支払いに充てるための信託です。退職給付会計において一定の要件を満たした場合、その信託財産は退職給付会計上の年金資産として取り扱われます。
退職一時金制度と確定給付企業年金(以下「DB」)のいずれにも活用できます。信託財産は、将来の退職一時金の支払原資や、DBへの掛金拠出原資として利用されます。ただし、退職給付制度ごとに対応関係を明確にして、信託財産を管理することが必要です。
退職給付信託が利用される背景
退職給付会計では、企業は将来従業員へ支払う退職金や年金について、退職給付債務として認識しなければなりません。
2000年の退職給付会計導入時には、多くの企業で退職給付債務に対する積立不足が顕在化しました。退職給付信託は、その不足額を圧縮する手段として活用が広がり、特に政策保有株式を活用した信託設定が数多く行われました。
近年は、積立超過となった信託財産の返還を検討する企業も増えています。
2. 退職給付信託の仕組み
退職給付信託のイメージ図
退職給付信託の基本的な仕組みは以下のとおりです。
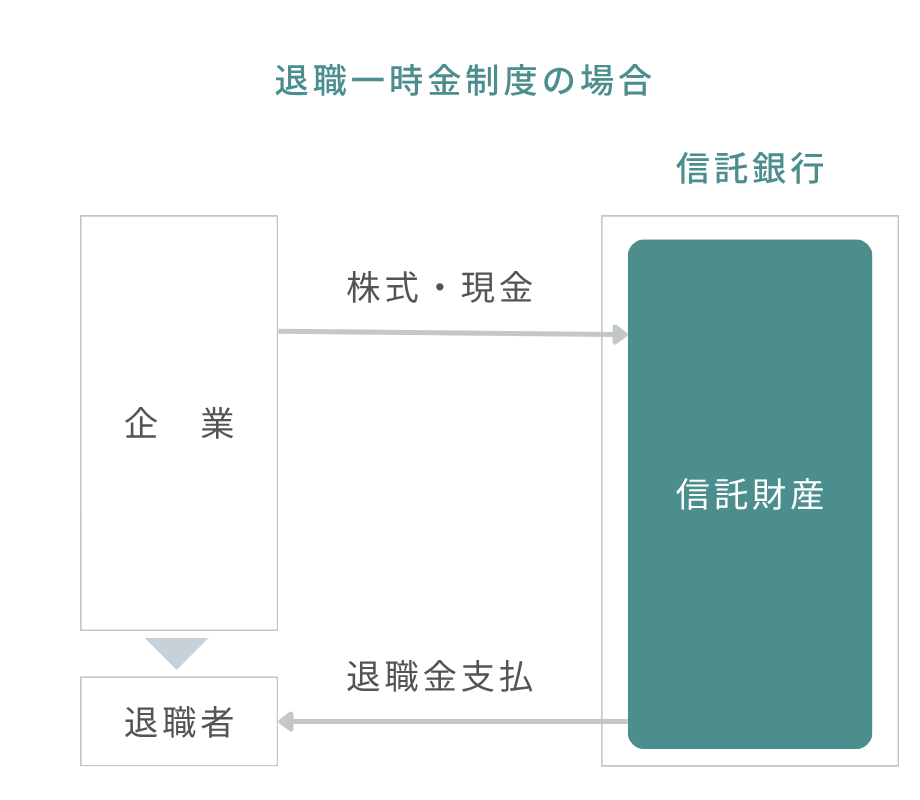
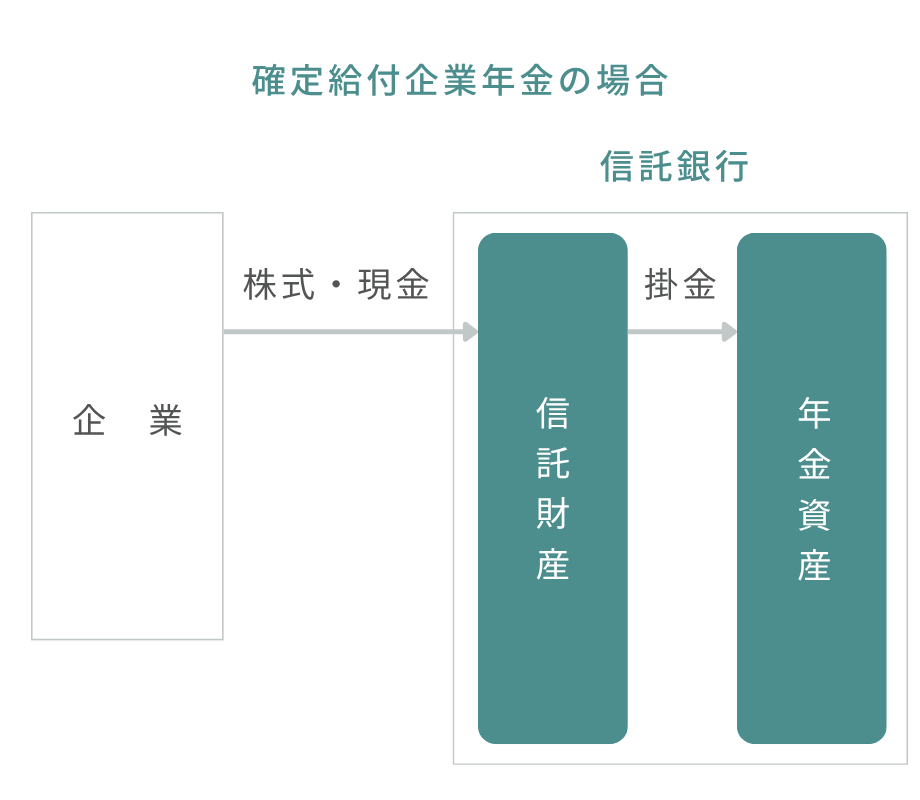
企業は株式や現金等を信託銀行へ拠出し、信託財産として管理します。信託財産は退職給付のために利用され、将来的には退職一時金の支払いやDBへの掛金拠出原資となります。
年金資産として認められるための要件
退職給付信託が会計上の「年金資産」として認められるためには、4つの要件を満たす必要があります。これらの要件は、信託財産が退職給付のためだけに存在し、事業主の都合で自由に売買されないようにするために設けられています。
- 退職給付に充てられるものであることが退職金規程等により確認できること
- 信託財産を退職給付に充てることに限定した他益信託であること
- 事業主から法的に分離されており、信託財産の事業主への返還及び事業主による受益者に対する詐害的な行為が禁止されていること
- 管理・運用・処分については、受託者が信託契約に基づいて行うこと
信託できる財産
退職給付信託には、一般に上場有価証券等、時価の算定が客観的かつ容易であり、換金性の高い資産であることが求められています。代表的な信託財産は以下のとおりです。
【株式】
最も一般的なのが株式です。特に上場株式や政策保有株式が活用されるケースが多くみられます。
【現金】
現金を拠出して退職給付信託を設定することも可能です。株価変動リスクを避けながら退職給付の原資を確保したい場合に利用されます。
【その他の有価証券】
株式以外にも、一定の要件を満たす有価証券を信託財産とすることができます。ただし、時価評価が困難な資産や換金性の低い資産は対象とならないのが一般的です。
信託財産の管理・運用上の留意点
【議決権行使の扱い】
退職給付信託に拠出した株式の名義は信託銀行へ移転しますが、契約により議決権に係る指図の権利を留保することが可能であり、議決権については企業の指図に基づいて行使されるのが一般的です。
【信託財産の現金化】
信託財産である株式は、退職給付の支払いやDBへの掛金拠出に充てるため、必要に応じて売却されることがあります。売却代金は引き続き信託財産として管理され、退職給付目的のために利用されます。
【信託財産の入れ替え】
一度信託した資産を、企業が保有する同じ時価の資産や現金と自由に交換することはできません。ただし、退職給付信託が積立超過となった場合、信託財産である株式が上場廃止により流動性を失った場合など、入れ替えが必要と認められる特別の事由がある場合には、例外的に取り扱われることがあります。
3. 退職給付信託のメリット
積立不足の解消や財務内容の改善につながる
退職給付信託の最大のメリットは、退職給付債務に対する積立不足の改善につながることです。企業が保有する株式や現金等を信託財産として拠出し、年金資産として認められることで、退職給付債務をカバーする資産を積み増すことができます。
その結果、退職給付に係る負債や退職給付引当金が圧縮され、貸借対照表(B/S)の改善につながります。退職給付会計導入時には、多くの企業が積立不足への対応策として退職給付信託を活用しました。
退職給付制度の財政安定化につながる
退職給付信託を設定することで、退職一時金制度やDBの支払原資を事前に確保できます。その結果、退職給付制度の財政基盤を強化し、将来の給付に備えることができます。
特に退職一時金制度では、DBのように定期的な掛金を拠出して資産を積み立てる仕組みがありません。そのため、退職給付信託は将来の退職金支払いに備えるための事前積立手段として活用される場合があります。
4. 退職給付信託のデメリット
株価変動による運用リスクがある
退職給付信託では、信託財産として株式を活用するケースが多くあります。退職給付会計上、年金資産は時価で評価されるため、拠出した株式の株価が下落すると信託財産の価値も減少します。その結果、退職給付債務に対する積立状況が悪化し、企業の財政状態に影響を与える可能性があります。
特定企業の株式に偏った状態で信託を設定している場合は、価格変動の影響を受けやすくなるため注意が必要です。
信託財産を自由に活用できない
退職給付信託に拠出した資産は、退職給付のために使用することを前提として管理されます。そのため、企業が通常の保有資産のように自由に売却したり、他の用途へ転用したりすることはできません。
また、信託財産の返還を行う場合にも、将来の積立状況の確認や監査法人との協議などが必要となります。一度設定した後の柔軟性が限定される点は、退職給付信託の一番のデメリットといえるでしょう。
5. 退職給付信託の返還
退職給付信託の返還とは
退職給付信託の返還とは、退職給付信託として設定した資産の一部または全部を、企業へ返還することをいいます。
退職給付信託は退職給付の支払いを目的として設定されるため、原則として自由に資産を引き出すことはできません。しかし、退職給付債務を上回る年金資産が生じた場合や、退職給付制度の終了等により余剰資産が生じた場合などには、一定の条件のもとで返還が認められることがあります。
近年は、政策保有株式の見直しや資本効率向上の観点から、積立超過となった退職給付信託の返還を検討する企業もみられます。
退職給付信託が返還されるケース
■年金資産が積立超過となった場合
退職給付信託の返還が検討される最も代表的なケースは、年金資産が退職給付債務を上回る積立超過の状態となった場合です。株価上昇による信託財産の価値増加や、退職給付債務の減少などによって、退職給付制度の維持に必要な水準を超える資産が生じることがあります。
ただし、積立超過となっただけで直ちに返還できるわけではありません。退職給付会計上は、将来の予測できる一定期間においても積立超過の状態が継続し、その超過部分が退職給付に使用される見込みがないことを合理的に予測できることが求められます。
■制度終了等により余剰資産が生じた場合
退職給付制度の終了等により、退職給付信託が対応していた退職給付債務との関係がなくなった場合、余剰となった信託財産の返還が検討されます。
例えば、退職一時金制度やDBを終了した結果、退職給付債務の支払義務が消滅したにもかかわらず、退職給付信託に資産が残存しているケースが考えられます。あるいは、退職給付制度の一部終了により、積立超過が生じる場合もあります。
このような場合、当該資産が今後退職給付に使用される見込みがないと判断されれば、事業主への返還が認められることがあります。もっとも、返還額の妥当性や返還後の信託財産の取扱いについては、信託契約や制度の実態に基づき慎重な検討が必要です。
退職給付信託返還時の主な検討事項と留意点
■積立超過の継続性
返還を検討する際に最も重要な論点の一つが、積立超過の継続性です。
「企業会計基準適用指針第25号 退職給付に関する会計基準の適用指針」の第106項には年金資産の一部返還について、次のように記載されています。
退職給付債務と年金資産とを比較して、将来の予測できる一定期間においても積立超過の状態が継続し、当該積立超過分について退職給付に使用される見込みのないことを合理的に予測できることが必要である。
退職給付信託の評価額は市場環境によって変動するため、一時的に積立超過となっていても、株価下落や退職給付債務の増加によって再び不足が生じる可能性があります。そのため、将来の給付見込みや資産運用状況を踏まえ、中長期的な観点から返還の可否を判断する必要があります。
■監査法人との協議
退職給付信託の返還は、企業のみの判断で進められるものではありません。
返還にあたっては、積立超過の状況や返還額の妥当性及び返還後の退職給付信託を引き続き年金資産と扱えるかどうかについて、監査法人と事前に確認することが重要です。
こうした検討に必要な返還可否のシミュレーションや監査法人向けの説明資料の作成を、当社でご支援しています。返還を検討中の方は、まずはお気軽に無料相談をご利用ください。
6. 退職給付信託の会計処理
設定時の会計処理
退職給付信託に株式を拠出する場合、退職給付会計上は株式を時価で拠出したものとして処理します。つまり、単に保有株式を別の場所へ移したのではなく、「株式を時価で処分し、その価額を年金資産として拠出した」と考えます。
このため、株式の時価と帳簿価額に差額がある場合には、信託設定益または信託設定損が発生します。
■仕訳例(個別財務諸表)
【前提】
拠出する株式の簿価:800
拠出する株式の時価:1000
- (借方)退職給付引当金
- 1000
- (貸方)信託した有価証券
(貸方)退職給付信託設定益 - 800
200
期中の会計処理
年金資産と扱って会計処理を行います。
ただし、退職給付信託の場合、長期期待運用収益の見積りが難しい場合があります。この場合には、長期期待運用収益率を0%として、実績運用損益を数理計算上の差異として処理することも考えられます。
退職給付信託からの退職一時金制度の支払やDBへの掛金拠出には、仕訳は発生しません。
期末には、年金資産として時価で評価し、期待運用収益と実際の運用収益の差を、数理計算上の差異として処理することになります。
返還時の会計処理
返還時には、年金資産が減少する一方で、返還された資産を企業の資産として認識します。また、返還額の重要性が高い場合には、返還部分に対応する未認識数理計算上の差異を損益へ振り替える必要があります。
この際、返還部分に対応する未認識数理計算上の差異を特定することが困難な場合は、返還する退職給付信託の比率等により合理的に按分した金額を損益に計上することになります。
■仕訳例(個別財務諸表)
【前提】
返還される株式の時価:200
会計上の積立超過により、前払年金費用を計上しているものとする。
- (借方)有価証券
- 200
- (貸方)前払年金費用
- 200
■仕訳例(個別財務諸表)
【前提】
返還額に対応する未認識数理計算上の差異(借方):50
会計上の積立超過により、前払年金費用を計上しているものとする。
- (借方)退職給付費用
- 50
- (貸方)前払年金費用
- 50
7. 退職給付信託の開示
退職給付信託を設定している場合、退職給付信託そのものを独立して開示するのではなく、退職給付会計における年金資産の一部として開示します。したがって、退職給付信託を設定した企業は、退職給付に関する注記の中で、退職給付債務や年金資産への影響が適切に反映されているか確認する必要があります。
また、退職給付信託の返還を行った場合、それが年金資産の減少や退職給付関連損益に重要な影響を与えることがあります。重要性が高い場合には、その内容が利用者に分かるよう開示することが求められます。
退職給付に関する注記
退職給付信託の残高や関連する損益を、以下の注記に適切に反映する必要があります。
- 年金資産の期首残高と期末残高の調整表
- 退職給付に関連する損益
- 退職給付債務及び年金資産と貸借対照表計上額との調整表
- 年金資産の主な内訳
年金資産の内訳開示
年金資産に関する注記では、株式、債券、現金その他の資産区分ごとの割合または金額を開示します。
退職給付信託が設定されている場合は、年金資産全体に占める退職給付信託の割合に重要性があるときは、その割合や金額を記載することが求められています。
■開示例(年金資産の主な内訳)
年金資産合計に対する主な分類ごとの比率は、次のとおりである。
|
債券 株式 現金及び預金 その他 合計 |
48% 39% 8% 5% 100% |
年金資産合計には、企業年金制度に対して設定した退職給付信託が10%含まれている。
8. よくある質問
Q
退職給付信託の返還が認められるにはどのような条件がありますか?
A
年金資産が退職給付債務を上回る積立超過の状態が継続し、その超過部分が今後退職給付に使用される見込みがないと合理的に予測できることが必要です。
実務においては、年金資産や退職給付債務の将来予測シミュレーションを行い、将来の一定期間においても積立超過の状態が継続していることや積立超過額が将来にわたって減少傾向でないことが必要となります。
こうした将来予測シミュレーションも、当社でご支援しています。自社の積立超過が今後も続くか確認したい方は、無料相談をご活用ください。
Q
退職給付信託に設定した株式を売却して現金にすることはできますか?
A
可能です。退職給付信託に拠出された株式は、退職給付の支払いや企業年金制度への掛金拠出のために、受託者の判断により売却して現金化することが可能です。
Q
退職給付信託に追加で株式を設定できますか?
A
可能です。例えば、株価下落などによって積立不足が拡大した場合には、追加で株式や現金を拠出して退職給付信託を増額するケースがあります。
ただし、追加設定後の年金資産が対応する退職給付債務を大きく上回る場合には、その超過部分は年金資産として認められない可能性があるため、積立状況を十分に確認したうえで実施する必要があります。
退職給付信託の返還や会計処理は、自社の制度や積立状況によって判断が変わります。個別の状況に合わせて確認したい方は、お気軽に当社の無料相談をご利用ください。
監修日:2026年10月20日
2016年に三菱UFJ信託銀行に入行し、確定給付企業年金の数理計算業務及び国内基準・IFRS基準の退職給付債務の計算業務に従事。
2023年にIICパートナーズにコンサルタントとして入社。
あわせて読みたい記事はこちら
退職給付信託からの返還を検討する際に確認しておきたいこと
~「いくら返還できるのか」を考える前に~
おすすめダウンロード資料はこちら
 |
企業年金が置かれている状況から、ガバナンスとして求められていること、さらに外部専門家の活用による解決策までを体系的に整理しています。 |
お役立ち情報
【2026年11月20日(金)】年金資産運用セミナー「金利のある世界での政策アセットミックスの見直し方」(参加無料)
セミナー情報詳細 日時: 2026年11月20日(金)15時00分~15時40分(視聴開始:14時5...
【11月19~25日オンデマンド配信】会計士向けセミナー「公認会計士の井上雅彦氏が解説!退職給付債務における監査のポイント」(参加無料)
セミナー情報詳細 日時: 2026年11月19日(木)10時00分~11月25日(水)23時59分ま...
【2026年11月10日(火)開催】「もう退職給付会計と年金財政の違いに悩まない!考え方と用語を理解しよう」(参加無料)
セミナー情報詳細 日時: 2026年11月10日(火)15時00分~16時00分まで(視聴開始:14...
【2026年10月27日(火)開催】退職給付会計セミナー「実務に直結!仕訳とワークシートの基礎を演習で学ぼう」(参加無料)
セミナー情報詳細 日時: 2026年10月27日(火)14時00分~16時00分(視聴開始:13時5...
事例紹介
突然の原則法移行!戸惑う担当者の支えとなった専門家の力とは。|ホロンシステム様
「専門家のサポートと信頼感!原則法移行も難なく対応できました。」 【株式会社ホロンシステム 管理本部...
資産運用委員会の運営支援で、業務負荷を大きく軽減。資料作成も意思決定も、隅々までサポート|東京精密様
「IICパートナーズの支援なしで、資料作成などをすべて自社だけで対応することは、想像できないですね。...
金融機関ではないIICPのサポートで、年金運用の適切な判断や見直しが可能に。|日鉄環境様
「社内で専任の人材を確保することは難しい中、IICPのような第三者の存在を活用することは非常に有効だ...
タイトなIFRS導入スケジュールの中で、退職給付会計という難所をどう乗り越えたのか!|トリプルアイズ様
「IFRSの計算に必要な対応をリードしてもらえたおかげで、決算や監査対応をスムーズに進めることができ...